 Geschrieben von Christina CombenAutorÜberprüft von Andrew FentonRedakteur
SEC-Kryptoregeln dürften keinen neuen ICO-Boom auslösen
MagazinVeröffentlicht26. Aug. 2026
Die Vorschläge der SEC zur „Regulierung von Krypto-Assets“ könnten in frühen Finanzierungsrunden FOMO auslösen. Einige Token könnten jedoch weiterhin im Niemandsland zwischen Wertpapier und Nicht-Wertpapier liegen.
Nach einer gefühlten Ewigkeit der Vorbereitung könnten die von der SEC vorgeschlagenen neuen Regeln zu „Regulation Crypto Assets“ öffentliche Token-Verkäufe in den Vereinigten Staaten endlich erleichtern.
Der Vorschlag würde qualifizierenden Emittenten erlauben, in einem beliebigen Zeitraum von zwölf Monaten bis zu 75 Millionen US-Dollar aufzunehmen, und könnte Projekten ermöglichen, Jahr für Jahr erneut an Anleger heranzutreten, um weitere Mittel für den Ausbau ihrer Netzwerke aufzunehmen.
Das könnte ein neues, stufenweises Modell für die Token-Finanzierung schaffen und frühe Zuteilungen für Anleger attraktiver machen, die später auf höhere Bewertungen setzen.
Doch bevor Sie den Champagner kaltstellen, sollten Sie laut Lee Reiners, Dozent an der Duke University und Experte für Finanzmarktregulierung, nicht davon ausgehen, dass dadurch die ungezügelte Mania der Initial Coin Offerings von 2017 zurückkehrt. Er sagt gegenüber Magazine:
„Meine erste Einschätzung ist, dass die Ausnahme für 75 Millionen US-Dollar öffentliche Token-Angebote praktikabler machen könnte, eine Rückkehr zum ICO-Boom aber unwahrscheinlich ist.“
Könnten Projekte jedes Jahr 75 Millionen US-Dollar aufnehmen?
Der Vorschlag der Securities and Exchange Commission, der am 18. August vorgestellt wurde, schafft zwei Ausnahmen für bestimmte Anlageverträge im Zusammenhang mit Krypto-Assets.
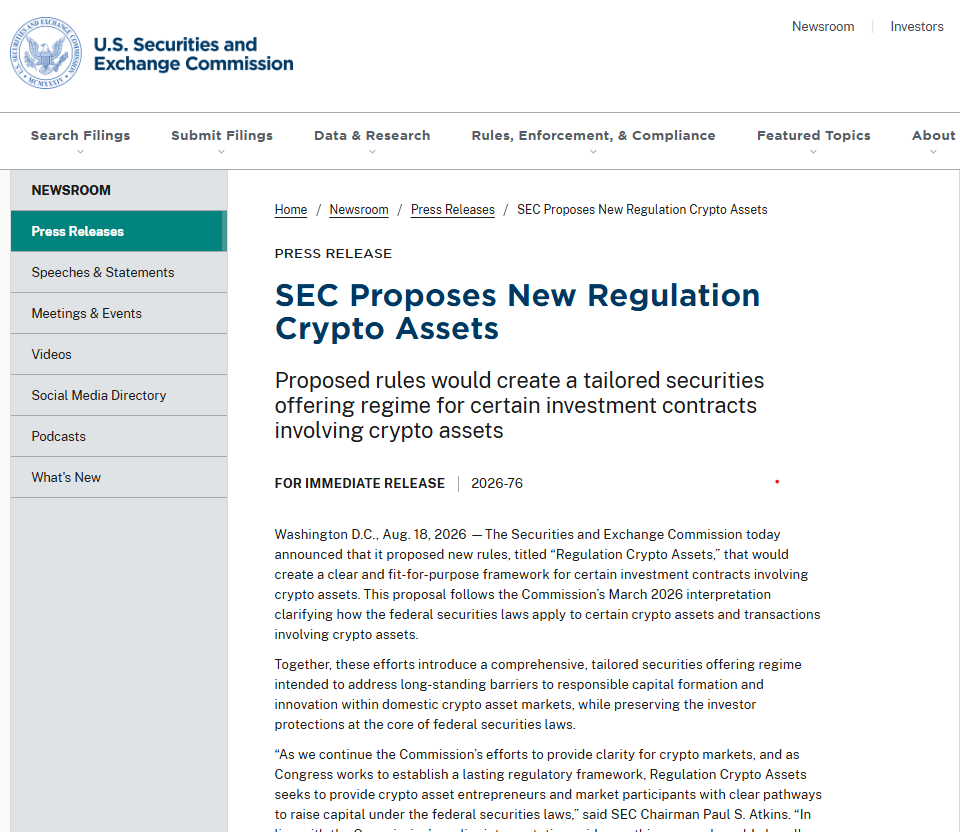
SEC schlägt neue Regulation Crypto Assets vor. Quelle: SEC
Die erste ist eine einmalige Ausnahme für Start-ups für Angebote von bis zu 5 Millionen US-Dollar über einen Zeitraum von vier Jahren. Die zweite ist eine umfangreichere Ausnahme für die Mittelaufnahme, die bis zu 75 Millionen US-Dollar in jedem Zeitraum von zwölf Monaten erlaubt.
Verwandt: MiCA geht in Europa gegen USDT vor … aber sonst kümmert das niemanden
Letztere ist teilweise an Regulation A angelehnt und bringt Offenlegungs- sowie laufende Berichtspflichten mit sich.
Bedeutet der rollierende Charakter der Grenze von 75 Millionen US-Dollar, dass ein Projekt einfach 75 Millionen US-Dollar aufnehmen, ein Jahr lang aufbauen und dann für weitere 75 Millionen US-Dollar zurückkehren könnte?
Die Antwort scheint ja zu lauten.
Drew Hinkes, Partner bei Winston Taylor, sagt gegenüber Magazine, die Begrenzung auf zwölf Monate würde „serielle Kapitalaufnahmen“ von jeweils 75 Millionen US-Dollar alle zwölf Monate erlauben, „vorausgesetzt, es handelt sich tatsächlich um eigenständige Angebote.“
Wo liegt also der Haken?
Lilya Tessler, Partnerin und Leiterin der Global-FinTech-and-Blockchain-Gruppe von Sidley, sagt, dass „nichts einen Emittenten daran hindert, sich mehr als einmal auf die Ausnahme zu berufen“, jede Kapitalaufnahme aber „nicht automatisch“ erfolge.
Für spätere Kapitalaufnahmen müsste eine neue Angebotserklärung eingereicht und eine Prüfung durch SEC-Mitarbeiter durchlaufen werden; außerdem müssten die Emittenten weiterhin jährliche und halbjährliche Berichte einreichen. Sie müssten zudem „offenlegen, wie viel der Emittent in den vorangegangenen zwölf Monaten im Rahmen der Ausnahme aufgenommen hat, damit die Obergrenze überprüft werden kann“, sagt Tessler.
Dennoch stellen die vorgeschlagenen Regeln gegenüber dem Status quo eine erhebliche Verbesserung dar. Ein Projekt, das insgesamt 225 Millionen US-Dollar aufnehmen möchte, könnte die Mittel beispielsweise potenziell in Tranchen beschaffen und später mit einem weiterentwickelten Netzwerk – und einer höheren Bewertung – zu den Anlegern zurückkehren.
Könnte eine Obergrenze FOMO nach dem Vorbild der ICOs auslösen?
Das wirft eine weitere naheliegende Frage auf. Könnte die Obergrenze von 75 Millionen US-Dollar frühe Token-Zuteilungen begehrter machen und in der ersten Runde eine durch die Aussicht auf schnellen Reichtum ausgelöste FOMO-Manie entfachen?
Möglicherweise. Reiners zufolge ist das ein mögliches Ergebnis:
„Wenn Anleger erwarten, dass ein erfolgreicher Emittent spätere Angebote zu einer höheren Bewertung durchführen wird, könnte eine anfängliche Zuteilung gerade deshalb attraktiver werden, weil sie begrenzt ist.“
Das unterscheidet sich allerdings nicht wesentlich davon, wie viele Token- und Aktienverkäufe derzeit strukturiert sind. SpaceX verkaufte während des jüngsten Börsengangs weniger als 5 % seines gesamten Eigenkapitals. „Knappheit sowohl bei Token-Verkäufen als auch bei ausgenommenen Angeboten traditioneller Wertpapiere existiert schon lange vor diesem Vorschlag – Emittenten konnten die Größe von Runden schon immer begrenzen und können dies auch weiterhin tun“, sagt Tessler.
Nicht akkreditierte Anleger werden außerdem nicht wie in der Vergangenheit bei einem einzelnen Token-Verkauf „all in“ gehen können. Tessler zufolge beschränkt der Vorschlag der SEC sie unabhängig davon, an welcher Runde sie teilnehmen, auf den Kauf von „10 % des höheren Werts aus ihrem Einkommen oder ihrem Nettovermögen“.
Warum dies wahrscheinlich keine Wiederholung von 2017 wird
Es gibt weitere Gründe, nicht mit einer Rückkehr zu 2017 zu rechnen – nicht zuletzt, weil eine Generation von Krypto-Anlegern durch die überzogenen Versprechen und die schlechte Token-Ökonomie früherer ICOs geschädigt wurde. Bis zu 90 % der Projekte, die zwischen 2017 und 2019 über ICOs finanziert wurden, scheiterten letztlich. Reiners weist darauf hin, dass die Märkte für Kapitalaufnahmen „von der Anlegernachfrage, der Token-Ökonomie, der Liquidität, der Verwahrung und dem Reputationsschaden geprägt werden, den der letzte ICO-Zyklus hinterlassen hat“.
Die SEC schätzt, dass jährlich rund 130 Angebote die beiden neuen Ausnahmen nutzen würden und etwa 475 Emittenten potenziell den umfassenderen Safe Harbor für Anlageverträge in Anspruch nehmen werden. Das ist weniger ein Tsunami als vielmehr ein stetiges Rinnsal.
SEC schlägt seit Langem erwartete Regulierung für die primäre Token-Ausgabe vor. Quelle: Galaxy.
Der Vorschlag der SEC ist jedoch weiterhin sehr positiv für Token-Emittenten, die sich durch das rechtliche Minenfeld rund um die Wertpapiergesetze in den USA bewegen müssen – genau die Art von Regelwerk, für die Tezos und Telegram nach ihren mehrmillionenschweren Auseinandersetzungen mit den US-Wertpapiergesetzen ihren rechten Arm gegeben hätten.
Anstatt Emittenten dazu zu zwingen, selbst zu bewerten, ob ihre Angebote in bestehende Rahmenwerke des Wertpapierrechts passen, schlägt die SEC einen ausdrücklichen regulatorischen Weg für die Kapitalaufnahme vor. Wie der Krypto-Anwalt Jake Chervinsky sagt: „keinen Tag zu früh.“
Was passiert, wenn der Token gehandelt wird?
Es gibt jedoch einige potenzielle Minenfelder. Der Vorschlag der SEC besagt, dass der mit einem Krypto-Asset verbundene Anlagevertrag bei Transaktionen auf dem Sekundärmarkt weiterhin auf nachfolgende Käufer übertragen werden kann, bis sich das Krypto-Asset von den Darstellungen oder Versprechen des Emittenten löst.
Mit anderen Worten: Wenn das Team, das einen Token verkauft, der kein Wertpapier ist, nahelegt, dass Anleger am Sekundärmarkt vernünftigerweise erwarten können, durch die wesentlichen Bemühungen des Managementteams Gewinne zu erzielen, könnte daraus ein Anlagevertrag werden.
Verwandt:„Wir haben uns geweigert, ein ICO durchzuführen“: Die Wahrheit hinter Cantons Token-Ökonomie
Hinkes sieht darin ein potenzielles Problem:
„Wenn eine Transaktion mit einem Krypto-Asset, das kein Wertpapier ist, die Übertragung des Anlagevertrags vom Verkäufer des Krypto-Assets auf den Käufer des Krypto-Assets bewirkt, besteht das Risiko, dass der Verkauf des Krypto-Assets als Wertpapiertransaktion angesehen wird.“
Das könnte für Kryptobörsen und andere Handelsplätze zu einem Problem werden.
Ein neuer Weg zur Mittelaufnahme – aber die alten Risiken bleiben
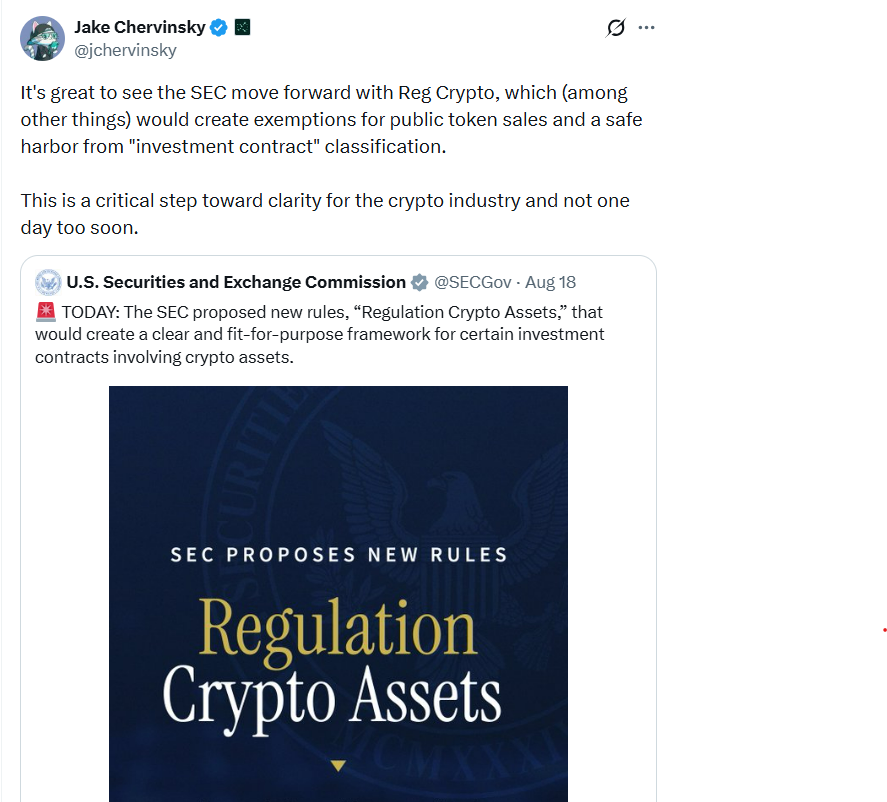
SEC bringt Reg Crypto voran. Quelle: Jake Chervinsky
Die Möglichkeit, dass Token in einen Niemandsraum zwischen Wertpapier und Nicht-Wertpapier fallen, bereitet auch Reiners Sorgen. Seiner Ansicht nach könnten Projekte lernen, innerhalb des neuen Rahmens zu operieren, ohne die zugrunde liegenden Bedenken zum Anlegerschutz auszuräumen:
„Eine Ausnahme für öffentliche Angebote könnte zu einem Vehikel für regulatorische Arbitrage werden […] Ein Token-Emittent könnte die formalen Bedingungen für einen ausgenommenen Verkauf erfüllen und gleichzeitig einen Vermögenswert vermarkten, dessen Wert stark von den Managementbemühungen des Emittenten abhängt.“
Das würde Kleinanleger in derselben Grauzone zurücklassen wie schon vor einem Jahrzehnt – exponiert gegenüber „intransparenten Offenlegungen, konzentrierten Insider-Beständen und aggressiver Werbung“.
Magazine: Bitget-CEO kauft die Bitcoin-Rallye nicht – sie wartet auf 50.000 US-Dollar
Cointelegraph veröffentlicht Langformate, Analysen und narrative Berichterstattung, die vom internen Redaktionsteam von Cointelegraph mit entsprechender Fachexpertise erstellt werden. Alle Artikel werden von den Redakteuren von Cointelegraph gemäß unseren redaktionellen Standards bearbeitet und geprüft. Einige Artikel enthalten Affiliate-Links, über die Cointelegraph eine Provision verdienen kann. Diese Beziehungen beeinflussen weder die Produkte, die wir bewerten, noch unsere redaktionellen Schlussfolgerungen. Die hier veröffentlichten Inhalte stellen keine Finanz-, Rechts- oder Anlageberatung dar. Leser sollten eigene Recherchen durchführen und bei Bedarf qualifizierte Fachleute konsultieren. Cointelegraph behält sich die volle redaktionelle Unabhängigkeit vor.
Mehr zu diesem Thema