 Geschrieben von Christina CombenAutorÜberprüft von Andrew FentonRedakteur
Stablecoins können Banken und Länder blitzschnell Kapital entziehen
MagazineVeröffentlicht1. Okt. 2026
Da sie hochliquide sind und rund um die Uhr abgewickelt werden, können Stablecoins Banken und Länder blitzschnell verlassen. Ob Stablecoins jedoch ein Risiko – oder eine Chance – sind, hängt von der Perspektive ab.
Wer schon einmal eine internationale Banküberweisung getätigt hat, kennt den quälenden Prozess des Wartens auf Dinge wie Geschäftszeiten, Korrespondenzbanken und Abwicklungsfristen.
In vielen Fällen wäre es schneller, günstiger und schlicht effizienter, das Bargeld an eine Brieftaube zu schnallen oder in einen Umschlag zu stecken und per DHL zu verschicken.
Stablecoins können rund um die Uhr Geld über Grenzen hinweg bewegen, ohne darauf zu warten, dass das Legacy-System seine Dampfmaschinen anwirft.
Sie können Transaktionen 24/7 abwickeln, Vermittlungsebenen ausschalten und Menschen Zugang zu digitalen US-Dollar verschaffen, ohne dass sie überhaupt ein herkömmliches Bankkonto benötigen.
Brauchen wir Banken also überhaupt noch? Und welche Folgen hat es, wenn Stablecoins eine schnellere, günstigere und einfachere Möglichkeit bieten, Geld zu bewegen?
Die zwei Uhren
Anthony Vassallo, Direktor für Krypto bei der Silicon Valley Bank, die im März 2023 scheiterte und nun als Sparte der First Citizens Bank tätig ist, erklärt gegenüber Magazine, dass sich die Konkurrenz durch Stablecoins in zwei Zeitrahmen bemerkbar machen wird:
„Zwei Uhren sind wichtig. Eine läuft langsam: Währungssubstitution, Einlagenschwund und eine schwächer werdende geldpolitische Transmission, die sich über Monate oder Jahre aufbaut. Eine läuft schnell: ein Depeg, ein Schock beim Emittenten oder ein Bankenereignis, das Kapital innerhalb von Stunden mit Softwaregeschwindigkeit bewegen kann.“
Die Europäische Zentralbank äußerte Bedenken hinsichtlich der Auswirkungen und argumentierte, dass große Mengen an Stablecoin-Reserven auf Bankkonten bei einem Anstieg der Rücknahmen kaskadenartige Abhebungen auslösen könnten.
Die Bank verweist auf eine „Liquiditätsfehlanpassung“ zwischen digitalem Geld und dem Bankensystem, das dieses unterstützt: Die Reserveaktiva unterliegen traditionellen Abwicklungsfristen, während Stablecoins rund um die Uhr abgewickelt werden.
Verwandt: MiCA geht in Europa gegen USDT vor … aber sonst kümmert es niemanden
Wir haben diese Dynamik bereits im März 2023 in Aktion erlebt, als USD Coin seine Dollarbindung verlor, nachdem Circle offengelegt hatte, dass 3,3 Milliarden US-Dollar seiner Reserven bei der gescheiterten Silicon Valley Bank lagen. Der Vorfall verwandelte einen Bankenzusammenbruch fast über Nacht in eine Stablecoin-Krise, sodass die Behörden eingreifen und Einlagen garantieren mussten.
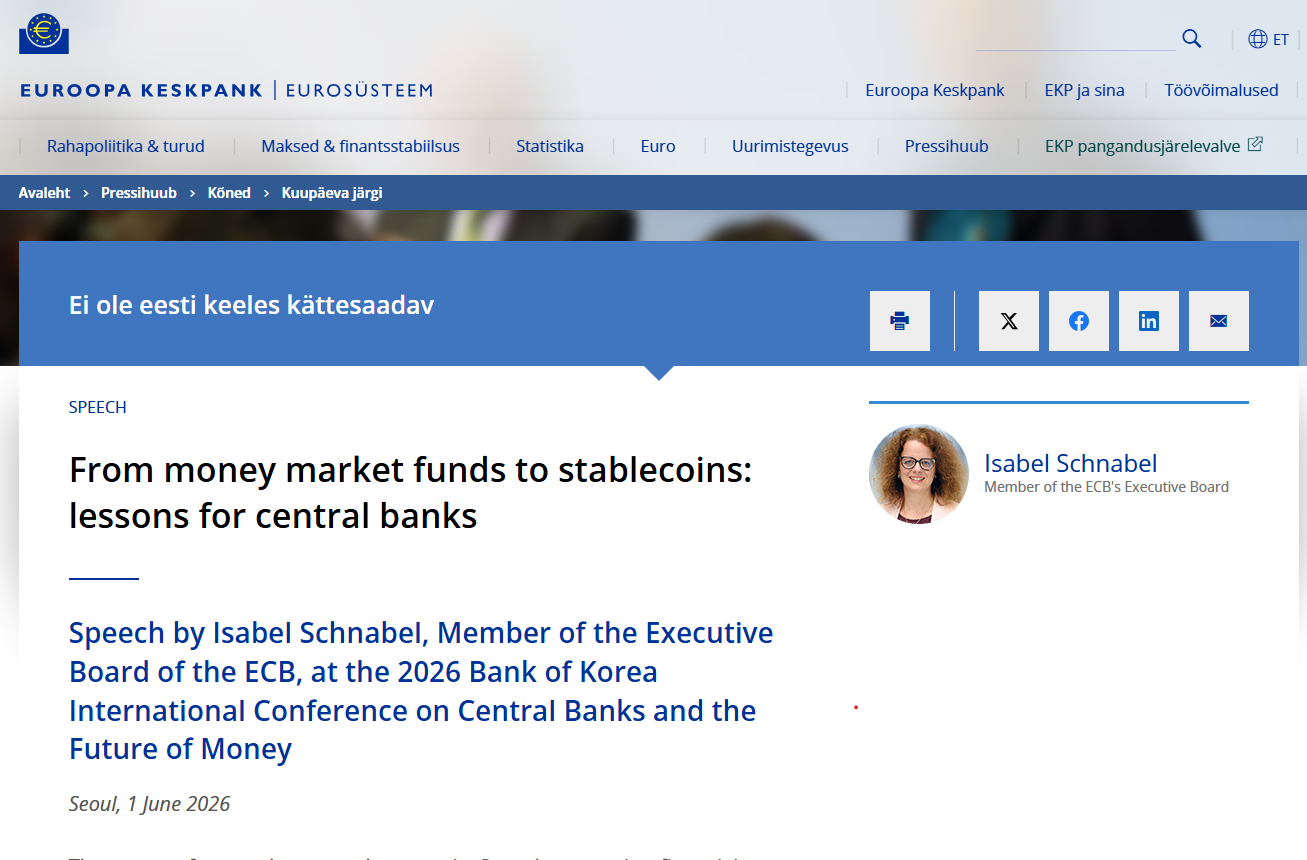
Große Stablecoin-Reserven könnten einen Bank Run auslösen. Quelle: EZB
Bank Runs sind ziemlich extreme Fälle; die langsamere Uhr, die Vassallo beschreibt, hat eher einen schleichenden Effekt. Das kann ohne Krise geschehen und während des Verlaufs schwerer zu erkennen sein.
Dollarisierung in langsamerem Tempo
Im Juli 2026 untersuchte die Bank für Internationalen Zahlungsausgleich die Stablecoin-Ströme und herkömmlichen Fremdwährungseinlagen in 130 Volkswirtschaften.
Sie stellte fest, dass beide in Zeiten von Währungsdruck sowie während Banken- oder Staatsschuldenkrisen tendenziell wachsen, wobei Stablecoin-Ströme offenbar weniger von Kapitalverkehrskontrollen betroffen sind.
Wenn Menschen also versuchen, aus einer sich verschlechternden Landeswährung auszusteigen, können Stablecoins eine auf dem Dollar basierende Alternative bieten, die für lokale Regierungen schwerer einzudämmen ist.
Ein Bericht von Sphere Labs und SVB vom September beschreibt Argentinien, Nigeria und die Türkei als Märkte, in denen die Stablecoin-Nachfrage eng mit der Nachfrage nach einem Dollarengagement verbunden ist.
In Argentinien, so heißt es beispielsweise, entfielen 94 % der mit Pesos gekauften Kryptowährungen auf Stablecoins, während in der Türkei innerhalb eines Jahres Lira im Wert von rund 38 Milliarden US-Dollar gegen Stablecoins getauscht wurden.
Arnold Lee, Chief Executive von Sphere Labs, sagt, die Akzeptanz von Stablecoins sei im Kern eine Dollar-Geschichte, die von der Dollarnachfrage jener Menschen angetrieben werde, die beim Zugang zum traditionellen Bankensystem auf Hindernisse stoßen. Er erklärt gegenüber Magazine:
„Die meisten dieser Volkswirtschaften werden sich weiter in Richtung Dollar bewegen […] Worauf ich meine Zeit verwende, ist die Art und Weise, denn ein Land, das diesen Wandel steuert, und eines, von dem er überrollt wird, landen letztlich an sehr unterschiedlichen Orten.“
Wenn die Uhr schneller läuft
Eine separate BIS-Studie, die im März veröffentlicht wurde, stellte fest, dass ein Anstieg der Nachfrage nach auf den Dollar lautenden Stablecoins auf traditionelle Währungsmärkte übergreifen kann.
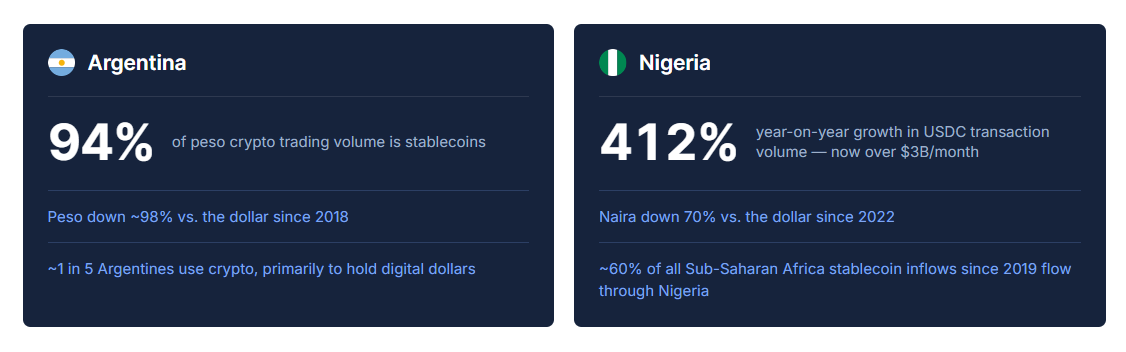
Märkte, in denen die Stablecoin-Nachfrage mit der Nachfrage nach einem Dollarengagement verbunden ist. Quelle: Sphere/SVB
Die Studie untersuchte zwischen 2021 und 2025 vier große an den US-Dollar gekoppelte Stablecoins in 27 Fiatwährungen und stellte fest, dass eine steigende Stablecoin-Nachfrage die lokalen Währungen unter Abwertungsdruck setzen und die Beschaffung von Dollar über Devisenswaps verteuern könnte. Der Effekt war stärker, wenn Finanzintermediäre bereits unter Druck standen.
Lee sagt: „Wenn Bürger in Volkswirtschaften mit hoher Inflation von der lokalen Währung in digitale Dollar wechseln, schwächt sich die geldpolitische Transmission ab, die Einlagenbasis erodiert und der Druck baut sich schneller auf, als die Zentralbanken reagieren können.“
Verwandt: Stablecoins sind für Zahlungen im großen Maßstab nicht glaubwürdig, sagt BIS-Chef
Der Bericht von Sphere beschreibt, wie Kolumbianer während eines Streits zwischen den USA und Kolumbien im Januar 2025 Gelder in digitale Dollar schichteten. Banken und Wechselstuben waren am Wochenende geschlossen, doch die Casa de Blockchain ist immer geöffnet.
Dort hallt die Warnung der EZB am stärksten nach.
Nach den geltenden Regeln für Märkte in Krypto-Assets (MiCA) müssen Emittenten von Stablecoins mindestens 30 % der Reserven in Bankeinlagen halten, bei signifikanten vermögenswertreferenzierten Token (ARTs) bis zu 60 %.
Lehren aus dem Aufstieg der Stablecoins. Quelle: BIS
Das Europäische System der Zentralbanken schlug Anfang dieses Monats vor, sich von diesen festen Prozentsätzen zu entfernen und stattdessen Anforderungen einzuführen, die darauf beruhen, wie schnell Reserveaktiva verfügbar gemacht werden können.
Damit ließe sich ein Weltuntergangsszenario vermeiden, in dem umfangreiche Rücknahmen Geschäftsbanken über Nacht austrocknen – etwas, wovor Tether-CEO Paolo Ardoino 2024 warnte, als er MiCA im Hinblick auf Stablecoins als „sehr gefährlich“ bezeichnete.
Dasselbe System kann also in beide Richtungen Druck erzeugen: Geld kann Banken verlassen und in Stablecoins fließen, wenn Nutzer digitale Dollar wollen, und anschließend über Banken zurückfließen, wenn diese Stablecoins eingelöst werden.
Die Technologie bestimmt nicht, in welche Richtung der Strom fließt, kann aber bestimmen, wie schnell dies geschieht.
Was wird also tatsächlich verdrängt?
Stablecoins übernehmen die Welt jedoch noch nicht. Oft sind sie lediglich eine Zwischenwährung, die sich schneller bewegt, aber letztlich dennoch als Dollar bei der Bank landet.
Pankaj Bengani, ehemaliger Manager bei Block und Mitgründer des Stablecoin-Zahlungsunternehmens MELD, erklärt gegenüber Cointelegraph, dass fast die Hälfte des B2B-Volumens des Stablecoin-Offramps des Unternehmens auf Nordamerika entfällt.
Er sagt, zu den Unternehmen, die den Dienst nutzen, gehörten Importeure, Exporteure, Technologieunternehmen, E-Commerce-Marktplätze, Zahlungsunternehmen und Fintechs.
„Die überwiegende Mehrheit der Unternehmen in unseren Daten tauscht unmittelbar nach Abschluss der Transaktion wieder in Fiat um. Sie gehen keine Krypto-Position ein. Sie nutzen MELD als Abwicklungsweg anstelle von SWIFT“, sagt Bengani.
Er sagt, bei den größten Zahlungsströmen handle es sich um grenzüberschreitende kommerzielle Zahlungen, insbesondere dort, wo Unternehmen Dollar verdienen oder halten, Lieferanten und Beschäftigte jedoch Landeswährung benötigen.
Zahlungen an Lieferanten machen fast ein Drittel der geschäftlichen Nutzung aus, während die Begleichung von Rechnungen etwa ein Viertel ausmacht.
Das zeichnet ein anderes Bild als Menschen, die auf digitale Dollar zurückgreifen, um ihre Ersparnisse vor Inflation zu schützen oder in Krisenzeiten Pauschalbeträge aus dem Fiat-System abzuziehen.
Und es wirft eine weitere interessante Frage auf: Wenn das Geld nicht in Krypto bleibt, welcher Teil des traditionellen Systems wird tatsächlich verdrängt? Bengani sagt:
„Stablecoins werden SWIFT nicht über Nacht ersetzen. Die realistische Veränderung ist eine dünnere Korrespondenzebene, wobei ein gemeinsamer Abwicklungsweg Vermittlungsschritte ersetzt, die nur existieren, weil Banken historisch aufeinander angewiesen waren, um Grenzen zu überschreiten.“
In einer Welt, in der sich Geld mit der Geschwindigkeit eines Gedankens bewegt, bedeutet das nicht, dass Banken verschwinden.
Bengani sagt, Reserven lägen weiterhin in Bankeinlagen und US-Staatsanleihen, Unternehmen benötigten weiterhin Fiat-Währungen, und Banken blieben für „Verwahrung, Compliance, Liquidität und lokale Abwicklung“ wichtig.
Was sich jedoch ändert, ist die Infrastruktur dazwischen – Stablecoins entfernen Banken möglicherweise nicht so sehr aus dem Finanzsystem, sondern verändern vielmehr, wo die Reibung entsteht.
Magazine: Börsen, die Kryptogewinne an die US-Steuerbehörde IRS melden, werden zum Steueralbtraum
Cointelegraph veröffentlicht Langformate, Analysen und narrative Berichterstattung, die vom internen Redaktionsteam von Cointelegraph mit entsprechender Fachexpertise erstellt werden. Alle Artikel werden von den Redakteuren von Cointelegraph gemäß unseren redaktionellen Standards bearbeitet und geprüft. Einige Artikel enthalten Affiliate-Links, über die Cointelegraph eine Provision verdienen kann. Diese Beziehungen beeinflussen weder die Produkte, die wir bewerten, noch unsere redaktionellen Schlussfolgerungen. Die hier veröffentlichten Inhalte stellen keine Finanz-, Rechts- oder Anlageberatung dar. Leser sollten eigene Recherchen durchführen und bei Bedarf qualifizierte Fachleute konsultieren. Cointelegraph behält sich die volle redaktionelle Unabhängigkeit vor.
Mehr zu diesem Thema