Das ist heute in der Kryptowelt passiert
vor 3 Stunden
 Geschrieben von Nate KostarAutorÜberprüft von Robert LakinRedakteur
SoFi vertieft sein Engagement im Zahlungsverkehr und verlagert sein gesamtes Kartenprogramm auf eine Blockchain-basierte Abwicklung über seinen Stablecoin SoFiUSD – mit einem erwarteten annualisierten Volumen von mehr als 25 Milliarden Dollar.
Stablecoins werden zunehmend zur Abwicklung von Zahlungen hinter bestehenden Kartennetzwerken eingesetzt. Dadurch kann Geld rund um die Uhr bewegt werden, ohne die Zahlungsweise der Verbraucher zu verändern.
Die Technologie schließt Visa, Mastercard oder Banken jedoch nicht aus dem Prozess aus, sondern beginnt, einen enger gefassten Teil der Zahlungsinfrastruktur zu ersetzen: die traditionellen Bankenschienen, über die Verpflichtungen zwischen den Beteiligten abgewickelt werden.
Dieser Wandel stand diese Woche im Mittelpunkt, als SoFi damit begann, Debit- und Kreditkartentransaktionen mit Mastercard über seinen Stablecoin SoFiUSD abzuwickeln. Die Bank erklärte, sie verlagere ihr gesamtes Kartenprogramm auf dieses System, das voraussichtlich ein annualisiertes Volumen von mehr als 25 Milliarden Dollar verarbeiten wird.
Der Wandel entfernt keine Intermediäre aus dem Kartenabwicklungsprozess, erklärte ein SoFi-Sprecher gegenüber Cointelegraph, sondern bietet eine alternative Blockchain-basierte Abwicklungsschiene.
Für Kunden geschieht die Änderung größtenteils im Hintergrund. SoFi-Karteninhaber werden ihre Debit- und Kreditkarten weiterhin wie gewohnt nutzen, während die Verlagerung des Prozesses onchain der Bank laut dem Sprecher eine schnellere Abwicklung der Transaktionen ermöglicht.
Auch Visa verlagert die Abwicklung onchain. Im April erklärte das Unternehmen, dass sein Pilotprojekt zur Stablecoin-Abwicklung eine annualisierte Rate von 7 Milliarden Dollar erreicht habe, während es die Unterstützung auf neun Blockchains ausweitete. Das Unternehmen bezeichnete die Blockchain-Abwicklung als „tragfähige Ergänzung zu traditionellen Abwicklungsschienen“.
Verwandt: USA erwägen laut Bloomberg Vorstoß für dollarbesicherte Stablecoins im Ausland
Forscher der Federal Reserve schrieben in einer Notiz vom März, dass Stablecoins die Zahlungsökonomie verändern könnten, ohne Banken notwendigerweise abzuschaffen.
Cointelegraph sprach mit Experten aus den Bereichen Zahlungsverkehr und Investments, um besser zu verstehen, was die Verlagerung der Kartenabwicklung onchain tatsächlich verändert – und was weitgehend gleich bleibt.
„Ich würde es in dieser Phase nicht als Disintermediation bezeichnen“, sagte Martins Benkitis, Mitgründer und CEO des Liquiditätsanbieters Gravity Team für Schwellenländer, gegenüber Cointelegraph.
„Visa und Mastercard sind weiterhin dabei. Die Banken sind weiterhin dabei. Das Netzwerk berechnet weiterhin die Verpflichtungen, verwaltet die Transaktion und entscheidet, wie die Teilnehmer damit interagieren“, sagte er.
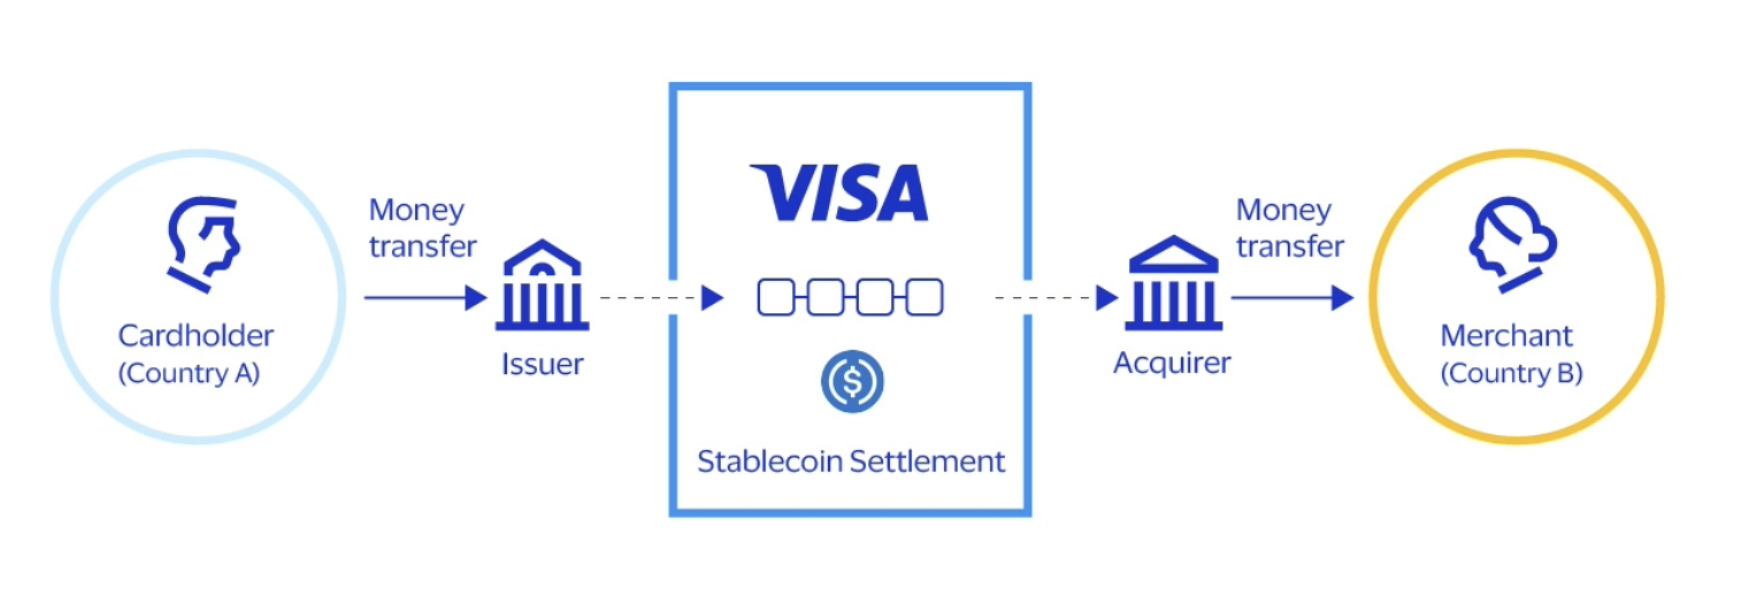
Modell der Stablecoin-Abwicklung von Visa. Quelle: Visa
Infolgedessen könnten Stablecoins einen größeren Teil des Zahlungsverkehrs ausmachen, ohne dass Unternehmen oder Verbraucher notwendigerweise direkt mit ihnen interagieren.
„Wenn Stablecoins zu einem wesentlichen Bestandteil des Zahlungsverkehrs werden, wird es den meisten Unternehmen wahrscheinlich egal sein, dass irgendwo im Prozess ein Stablecoin steckt“, sagte Benkitis. „Wichtig wird für sie sein, dass die Abwicklung verfügbar ist, wenn sie sie benötigen, und dass das Geld ankommt.“
Varun Datta, Risikokapitalgeber und Gründer von Truth Ventures, stimmte zu, dass eine kontinuierliche Abwicklung Verzögerungen und den Kapitalbetrag verringern könnte, den Unternehmen für Zahlungen an verschiedenen Orten vorhalten müssen – insbesondere über Grenzen hinweg.
Diese Vorteile führten jedoch nicht notwendigerweise zu günstigeren Zahlungen, sagte er. Kosten für Umtausch, Compliance, Integration und die Verwaltung von Stablecoins müssten weiterhin berücksichtigt werden.
„Ich glaube nicht, dass Geschwindigkeit auf einer Blockchain automatisch eine günstigere Zahlung von Anfang bis Ende bedeutet“, sagte Datta. Er fügte hinzu, dass er Belege für niedrigere Gesamtkosten und ein besseres Liquiditätsmanagement im großen Maßstab sehen wolle, bevor er den wirtschaftlichen Nutzen als erwiesen bezeichne.
Die ökonomischen Zusammenhänge können komplizierter werden, wenn Stablecoins letztlich in lokale Währungen umgetauscht werden müssen.
Benkitis sagte, dass dollarbasierte Stablecoins zwar innerhalb von Minuten zwischen Bilanzen bewegt werden könnten, der Abschluss von Zahlungen in Schwellenländern jedoch komplizierter sein könne. Die Liquidität in der Landeswährung könne geringer sein, weniger Banken könnten die Zahlungsströme abwickeln, und der Zugang zum inländischen Bankensystem sei weiterhin erforderlich.
„Der Stablecoin bringt den Wert schnell dorthin“, sagte Benkitis. „Für den Abschluss der Zahlung benötigt man weiterhin lokale Liquidität.“
Magazin: Gewinner und Verlierer der neuen Regeln der SEC für tokenisierte Aktien