 Geschrieben von Andrew FentonRedakteurÜberprüft von Felix NgRedakteur
Können die kryptofreundlichen Regeln von SEC und CFTC aufgehoben werden? Eine rechtliche Einschätzung
MagazinVeröffentlicht15. Okt. 2026
Die SEC und die CFTC haben kürzlich eine Reihe kryptofreundlicher Regeln erlassen. Doch werden die Regeln vor Gericht Bestand haben, und kann die „Anti-Krypto-Armee“ sie leicht zurücknehmen?
Nach dem gescheiterten Cloture-Votum über den CLARITY Act im Senat machten sich die SEC und die CFTC umgehend daran, eigene Regeln für Kryptomärkte zu erlassen.
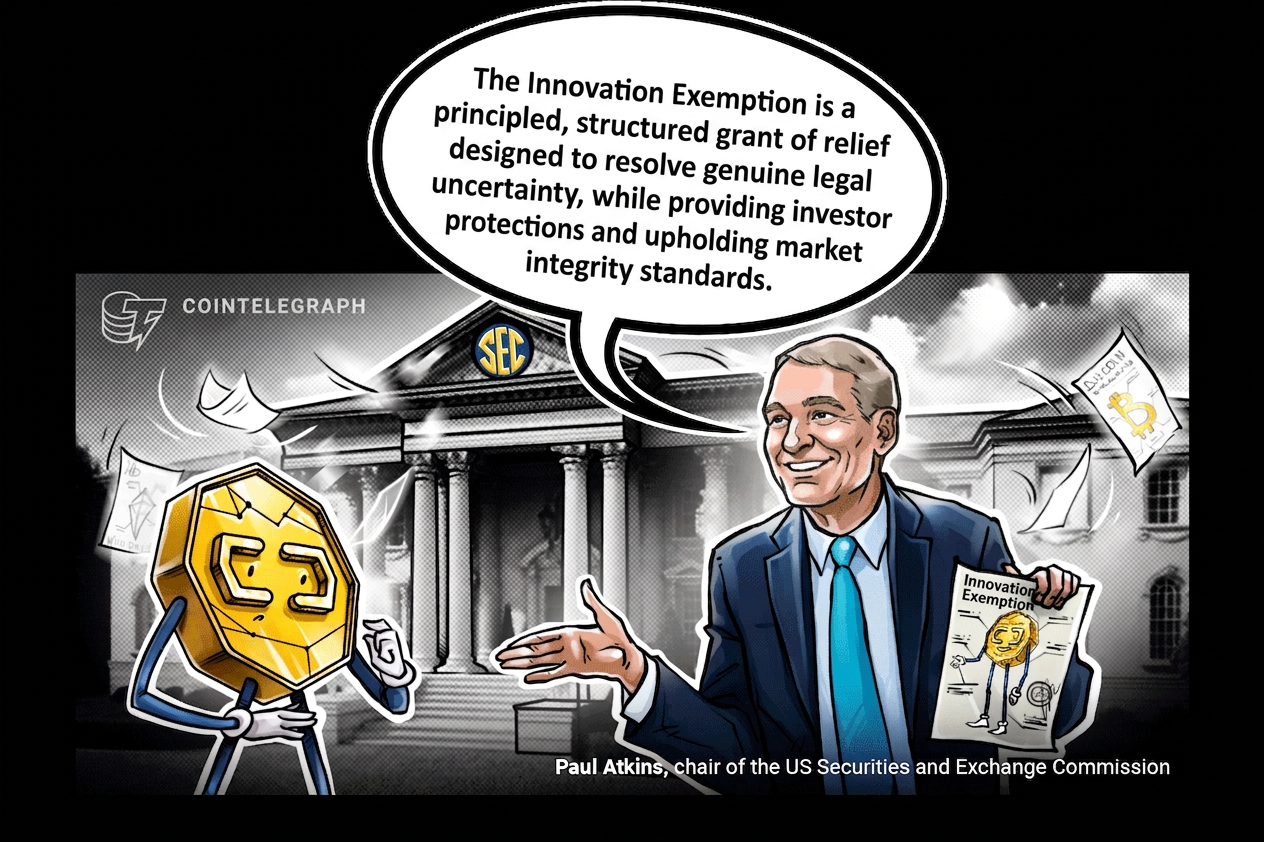
Zwei Tage nach der Abstimmung stellte die SEC eine fünfjährige Ausnahme vor, die die Ausgabe und den Handel von Aktientoken erlaubt. OXK hat sich inzwischen mit ICE zusammengetan, um den Handel mit 63 an der NYSE gelisteten Aktien zu starten, und Securitize hat 12 Securitize Stocks aufgelegt, darunter Apple, Nvidia und Microsoft.
Die SEC hat außerdem Leitlinien herausgegeben, die klarstellen, dass ein Krypto-Token nicht allein deshalb zu einem Wertpapier wird, weil ein Projekt seine eigenen Token zurückkauft, und erklärt, dass Liquid-Staking-Token keine Wertpapiere sind. Zudem hat sie neue Regeln für die Verwahrung von Krypto-Assets vorgeschlagen.
Die CFTC wiederum hat Schritte unternommen, um einige Anbieter von Krypto-Software von Registrierungspflichten auszunehmen. Sie hat eine neue Registrierungskategorie „Krypto-Asset-Markt“ vorgeschlagen und beabsichtigt, registrierten Börsen den gehebelten Handel zu erlauben.
Die Sorge einiger Branchenvertreter ist jedoch, dass diese Regeln auf Treibsand gebaut sein könnten. TD Cowen hat davor gewarnt, dass Behördenregeln „am einfachsten zurückzunehmen“ seien – was sich zeigte, als die von Trump ernannten Kommissare alle Spuren der Ära Gary Genslers beseitigten.
Eine Entscheidung des Obersten Gerichtshofs aus dem Jahr 2024 bedeutet außerdem, dass Behördenregeln von Gerichten leichter aufgehoben werden können.
Die Beständigkeit der Regelsetzung durch die Aufsichtsbehörden wird derzeit vor Gericht geprüft: Eine Gruppe von Regionalbanken verklagt das Office of the Comptroller of the Currency, weil es seine Befugnisse überschritten habe, indem es Krypto-Unternehmen erlaubte, nationale Treuhandbanklizenzen zu erhalten.
Um die damit verbundenen rechtlichen Fragen zu erörtern, sprach Magazine mit Yuriy Brisov von D&A Partners. Dies ist eine bearbeitete Fassung des Gesprächs.
Magazine: SEC-Chef Paul Atkins sagte nach dem Scheitern der CLARITY-Abstimmung, dass die Behörde Regeln erlasse, weil der Kongress dies nicht tue. Sollen Behörden wie die SEC Regeln schaffen, oder sollen sie lediglich bereits bestehende Regeln auslegen?
Brisov: Sie sollen Regeln schaffen. Diese Befugnis haben sie nach dem Exchange Act von 1934. Die SEC wurde infolge des großen Zusammenbruchs der US-Märkte Ende der 1920er-Jahre gegründet. Seit ihrer Gründung hatte die SEC die Befugnis, Regeln und Vorschriften darüber zu erlassen, wie die Gesetze anzuwenden sind. Die amerikanische Gesetzgebung funktioniert, indem sie allgemeine Regeln wie einen Rahmen schafft, und anschließend wacht eine Aufsichtsinstanz über diese Vorschriften.
Es gab einen Grund dafür, dass sie auf diese Weise geschaffen wurde – damit die US-Gesetzgebung beispielsweise beim Aufkommen von Blockchain-Token bereit wäre, neue Technologien aufzunehmen. Genau das tut die Kommission nun schon seit Langem, und dies fällt offensichtlich in ihren Zuständigkeitsbereich.
Magazine: Können sie die Regeln entgegengesetzt zu einer von einer früheren Regierung eingesetzten SEC auslegen?
Brisov: Dafür sollte es einen Grund geben. Theoretisch können sie das tun, aber es sollte sich vollständig im Rahmen der Entwicklung des Rechts bewegen. Unter Gary Gensler versuchte die Kommission, diese Regeln auf Token anzuwenden. Es stellte sich heraus, dass dies scheiterte, weil weiterhin Unklarheit besteht und viele Unternehmen den US-Markt endgültig verließen.
Das ist die Gelegenheit für die neue Kommission, diese Regeln zu überwachen und zu sagen: „Ihr habt es versucht, aber wir sehen, dass es nicht funktioniert. Also werden wir eigene Regeln anbieten.“ Die Befugnis, Regeln anzubieten, ist jedoch begrenzt. Wenn sie Vorschriften erlassen, die Unternehmen eine unerträgliche wirtschaftliche Belastung auferlegen würden oder anderweitig bizarr wären, gibt es auch Gesetze, die Unternehmen oder jeder geschädigten Partei erlauben, diese Vorschriften vor Gericht anzufechten und zu sagen: „Uns gefällt nicht, was die SEC getan hat, weil es dem Markt schadet.“
2011 gab es einen Fall, in dem die SEC neue Regeln dafür anwandte, wie Aktionäre über einen Bevollmächtigten abstimmen. Und die Geschäftswelt sagte: „Das ist bizarr, belastend, und es gefällt uns nicht.“ Es gab den Fall Business Roundtable gegen die SEC, und die [Wirtschaft] gewann.
Magazine: Was war die Chevron-Entscheidung des Obersten Gerichtshofs, und wie wirkt sich ihre Aufhebung im Jahr 2024 auf Gerichtsverfahren zur Regelsetzung durch Behörden wie die SEC und die CFTC aus?
Brisov: Chevron war ein berühmter Fall aus dem Jahr 1984. Das Gericht sagte im Wesentlichen, dass bei unklaren Gesetzen oder Unsicherheiten und Mehrdeutigkeiten in einer Rechtsnorm die Auslegung der Behörde als Gesetz gelten sollte. Im Juni 2024 setzte Loper Bright als neuer Präzedenzfall Chevron außer Kraft. Nun heißt es, dass wir das nicht tun müssen. Natürlich ist [die SEC] eine starke Autorität: Wer kennt sich mit Wertpapiergesetzen besser aus als die SEC? Aber das Gericht sollte seinen eigenen Verstand einsetzen und den Howey-Fall selbst anwenden.
Magazine: Bedeutet das also, dass SEC-Regeln eher aufgehoben werden könnten?
Brisov: In manchen Fällen können die Gerichte zu einer anderen Schlussfolgerung kommen.
Man kann nicht einfach kommen und sagen: „Uns gefällt diese Vorschrift nicht.“ Wenn man beispielsweise ein traditioneller Broker-Dealer oder ein traditioneller Teilnehmer am Investmentmarkt in den Vereinigten Staaten ist und sagt: „Sehen Sie, diese neue Vorschrift schadet mir“, sollte man nachweisen können, dass nicht ausreichend recherchiert wurde, dass sie für das Unternehmen belastend ist und dass sie dem US-Markt nicht zugutekommt. Wenn man den Schaden und eine unzureichende Prüfung nachweist, kann das Gericht diese Vorschrift aufheben.
Soweit ich sehe, haben Paul Atkins und die SEC viele Krypto-Unternehmen und Venture-Capital-Firmen konsultiert. Sie haben recherchiert, es handelt sich also nicht um etwas, das sie innerhalb eines Tages einfach aus dem Nichts entwickelt haben.
Magazine: Nehmen wir an, die Regeln der SEC und der CFTC haben in den nächsten zwei Jahren Bestand und Unternehmen investieren auf Grundlage der neuen Regeln viel Geld in die Infrastruktur für tokenisierte Aktien. Könnte eine neue SEC die Regeln einseitig zurücknehmen, oder müsste sie die Unternehmen berücksichtigen, die auf der Grundlage der bisherigen Auslegung aufgebaut wurden?
Brisov: Sie müssen sie berücksichtigen. Wenn das Potenzial besteht, dass der US-Markt wächst und von dieser Regulierung profitiert, werden sie sie nicht einfach außer Kraft setzen können. Es gibt denselben Denkprozess, den entweder eine Behörde oder ein Gericht durchläuft. Er wird IRAC genannt: Sachverhalt, Regel, Analyse, Schlussfolgerung. Sie müssten eine nachvollziehbare, transparente Logik anwenden.
Sie können nicht einfach sagen, dass es ihnen nicht gefällt. Sie müssen es erklären. Sie müssen dafür einen wirtschaftlichen Hintergrund anführen. Sie müssen Forschungsergebnisse vorlegen und beweisen, dass diese unzureichend sind. Erst dann können sie zu einer anderen Schlussfolgerung gelangen.
Der Argumentation halber könnten wir sagen, dass Paul Atkins den Howey-Test hasst und ihn am liebsten einfach aufgegeben hätte – aber er kann das nicht tun. In jeder Stellungnahme wiederholt er, dass der Howey-Fall weiterhin Bestand hat und nach wie vor eine gültige Regulierung in den Vereinigten Staaten darstellt. Wir können ihn in diesem und jenem Fall jedoch unterschiedlich auslegen – und das ist unsere Logik. Das ermöglicht uns, so vorzugehen, und er erklärt es transparent.
Magazine: Die SEC scheint seit Jahren an der Ausnahme für Innovationen zu arbeiten. Die SEC hat jedoch vor Kurzem eine FAQ veröffentlicht, wonach der Rückkauf des eigenen Tokens durch ein Krypto-Unternehmen einen Commodity-Token nicht zu einem Wertpapier macht. Könnte ich auf Grundlage einer FAQ der SEC sicher und beruhigt ein Token-Rückkaufprogramm starten?
Brisov: Wenn Sie sich daran halten und sie von den Personen erstellt wurde, die wissen, wovon sie sprechen, sind Sie wahrscheinlich auf der sicheren Seite. Aber es handelt sich nicht um ein Gesetz. Eine FAQ ist wie ein Handbuch. Sie hat keinerlei Autorität, nicht einmal für die Mitarbeiter.
Magazine: Die FAQ besagt also nicht, dass sie die Regeln geändert haben, sondern nur, wie die Regeln lauten?
Brisov: Sie ist lediglich eine zusätzliche Erklärung, etwa wie ein Fallbuch an der Universität. Es handelt sich um Hinweise für die Mitarbeiter – ein Handbuch, das den Mitarbeitern erklärt, wie sie arbeiten und dies verstehen sollen. Sie überarbeiten diese ziemlich häufig.
Magazine: Sie haben die FAQ nach einer Woche überarbeitet, weil der Rechtsberater von a16z sagte, sie lasse eine massive Lücke.
Brisov: Genau, und so sollte es gemacht werden. Es handelt sich weder um eine Regulierung noch um ein Gesetz; sie können sie jede Woche ändern.
Cointelegraph veröffentlicht Langformate, Analysen und narrative Berichterstattung, die vom internen Redaktionsteam von Cointelegraph mit entsprechender Fachexpertise erstellt werden. Alle Artikel werden von den Redakteuren von Cointelegraph gemäß unseren redaktionellen Standards bearbeitet und geprüft. Einige Artikel enthalten Affiliate-Links, über die Cointelegraph eine Provision verdienen kann. Diese Beziehungen beeinflussen weder die Produkte, die wir bewerten, noch unsere redaktionellen Schlussfolgerungen. Die hier veröffentlichten Inhalte stellen keine Finanz-, Rechts- oder Anlageberatung dar. Leser sollten eigene Recherchen durchführen und bei Bedarf qualifizierte Fachleute konsultieren. Cointelegraph behält sich die volle redaktionelle Unabhängigkeit vor.
Mehr zu diesem Thema